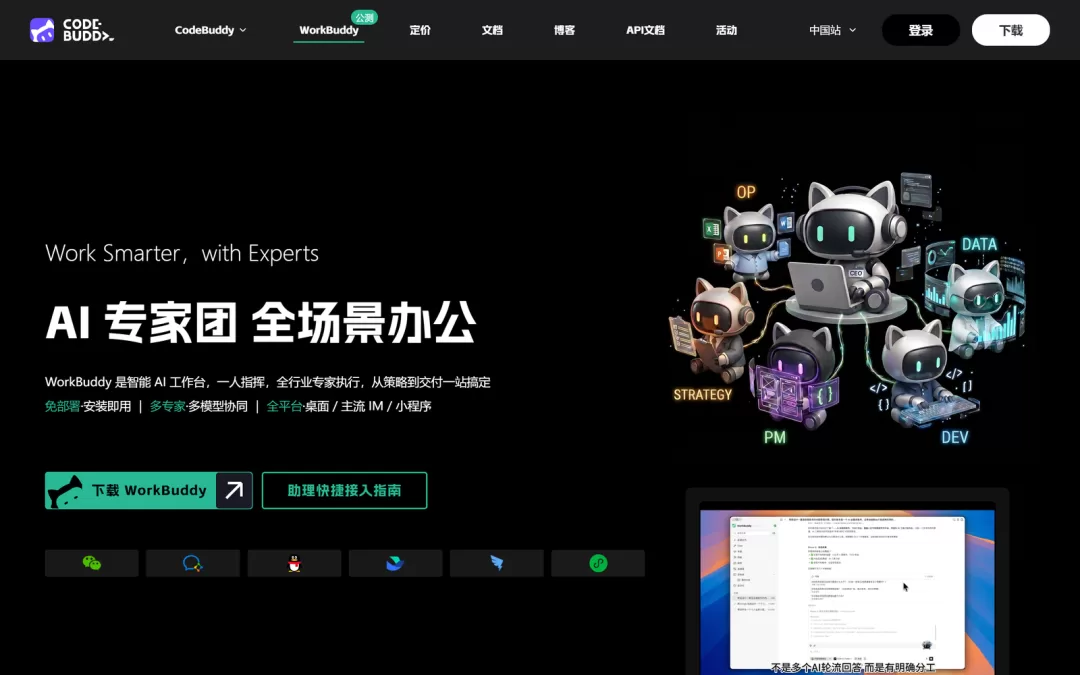
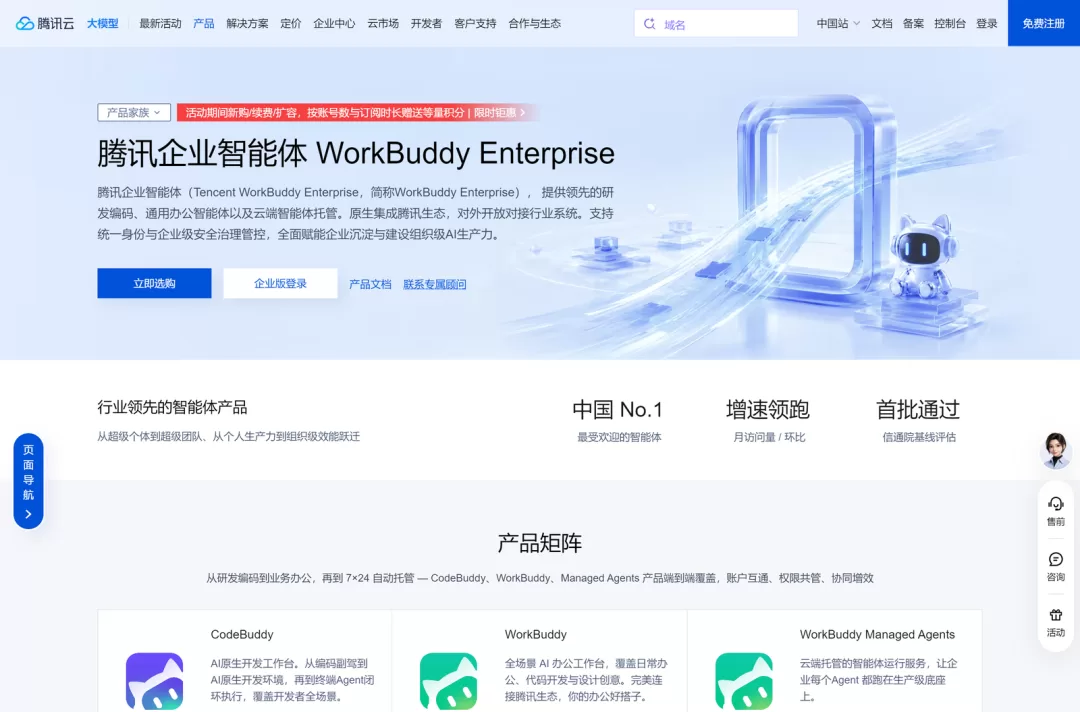
腾讯 WorkBuddy 在发布仅四个月后就登顶国内 AI 办公智能体赛道,月访问量突破 2097 万次,任务解决率提升至 90%,付费用户留存超 80%。然而,在亮眼的数据背后,一个关键问题始终悬而未决:谁才是真正的付费决策者?
从降本增效到商业变现的鸿沟
WorkBuddy 由腾讯云 CodeBuddy 团队开发,与 CodeBuddy 共用同一套 Agent 架构。其核心定位是降低 AI 使用门槛:免部署、下载即用、一句话即可操作本地文件。产品逻辑上,它与当年钉钉和飞书的目标一致——对存量工作做降本增效。
但"帮你把活干快一点"的价值,撑不起一个全新的商业故事。真正能收得上钱的 SaaS(如 Salesforce、Workday)卖的是直接挂钩收入和成本的指标(线索转化率、人效可衡量),而不仅仅是"省时间"。
价值链传不到掏钱的人手里
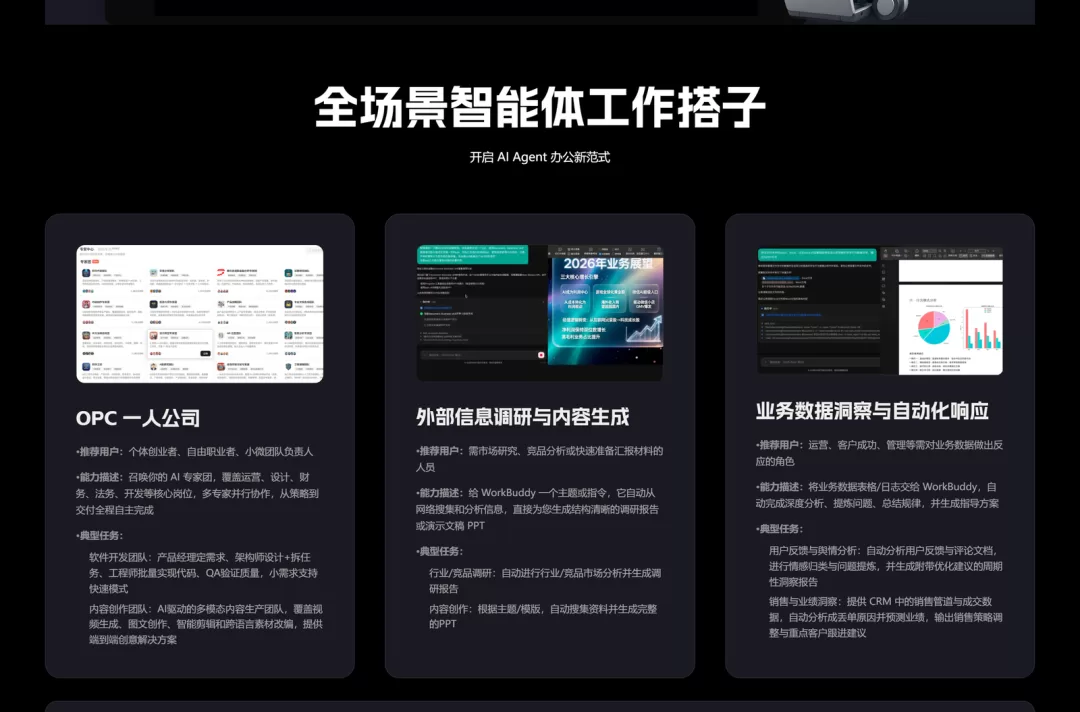
WorkBuddy 解决了使用者(员工)的痛点:不用翻文件、不用手动对齐格式,甚至能顺手生成给老板看的摘要。但付钱的往往不是使用者。当年钉钉的成功,靠的是老板看重的管理价值(打卡、已读、日志),而非员工的爱用。
腾讯自己也知道这个坎。汤道生曾指出 WorkBuddy "既有 ToC 属性,也有 ToB 属性,接下来要发挥的是 C to B 的能力"。但这需要从个人到组织的整条价值链重新接一遍,每一跳都会流失用户。
四条路线的竞争格局
| 产品 | 核心路线 | 定位 |
|---|---|---|
| 豆包工作 | B 端优先 | 打通飞书,深入企业协作链路 |
| WorkBuddy | C 端优先 | 做厚个人用户,再往上顶到企业 |
| 钉钉悟空 | 执行延伸 | AI 帮着把活干完,管理逻辑延续 |
| KooBoss | 组织智慧 | 知识沉淀、人才复用,不碰执行 |
无论哪条路线,最终都必须回答同一个问题:老板凭什么掏钱。
公司与个人的错位视角
AI 原生公司想要的是协作成本可控、数据不出域、审计留痕的统一解决方案。而个人用户习惯了"自己装软件、自己配目录、自己攒 Skill"。这两者从根上就不兼容。
更现实的是,这批产品的核心能力高度依赖底层模型。应用层本身没有筑起太高的门槛。如果一个产品的护城河只是"把最好的模型接进来做成一个好用的壳",那这个壳随时可以被重做。
中国 to B 市场的现实挑战
中国企业级 AI 智能体市场预计在 2026 年达到 449 亿元,但摊到所有厂商身上,再加上研发和算力成本,盘子依然很紧。SaaS 付费习惯在中国从未被真正培养起来,企业软件的销售成本极高。
目前产品仍存在数据准确性不稳定、指令需非常具体、积分消耗快等成熟度问题。用户尚未到"离不开"的地步,而商业价值恰恰在"离不开"之后才会出现。